

2026年以来,仿古建材市场整体呈现"需求回暖、价格稳中有升"的运行态势。在文旅古建修复项目集中落地及旧城改造持续推进的双重驱动下,仿古砖、青瓦、木雕门窗等核心品类出货量同比增长约8%—12%,行业供需关系由前两年的偏供转弱逐步趋于平衡。
从核心品类价格动态来看:仿古琉璃瓦(含青瓦、黛瓦)受黏土原料成本及窑炉能耗上升影响,出厂均价同比上浮5%—7%;仿古水泥砖及陶质仿古砖因规模化产线投产后供给增加,价格基本持平,部分规格小幅下探2%—3%;传统木雕、铜饰件等手工类仿古构件,因匠人供给紧张,价格延续上行趋势,年均涨幅约6%。
供需格局方面,华东、华南地区因古建修复及仿古建筑新建项目密集,构成主要需求支撑;北方市场则受季节施工窗口限制,需求呈现明显的季节性波动。供给端,规模以上仿古建材企业产能利用率已回升至78%—82%区间,低于2025年同期的不足65%,产能利用率修复趋势明确。
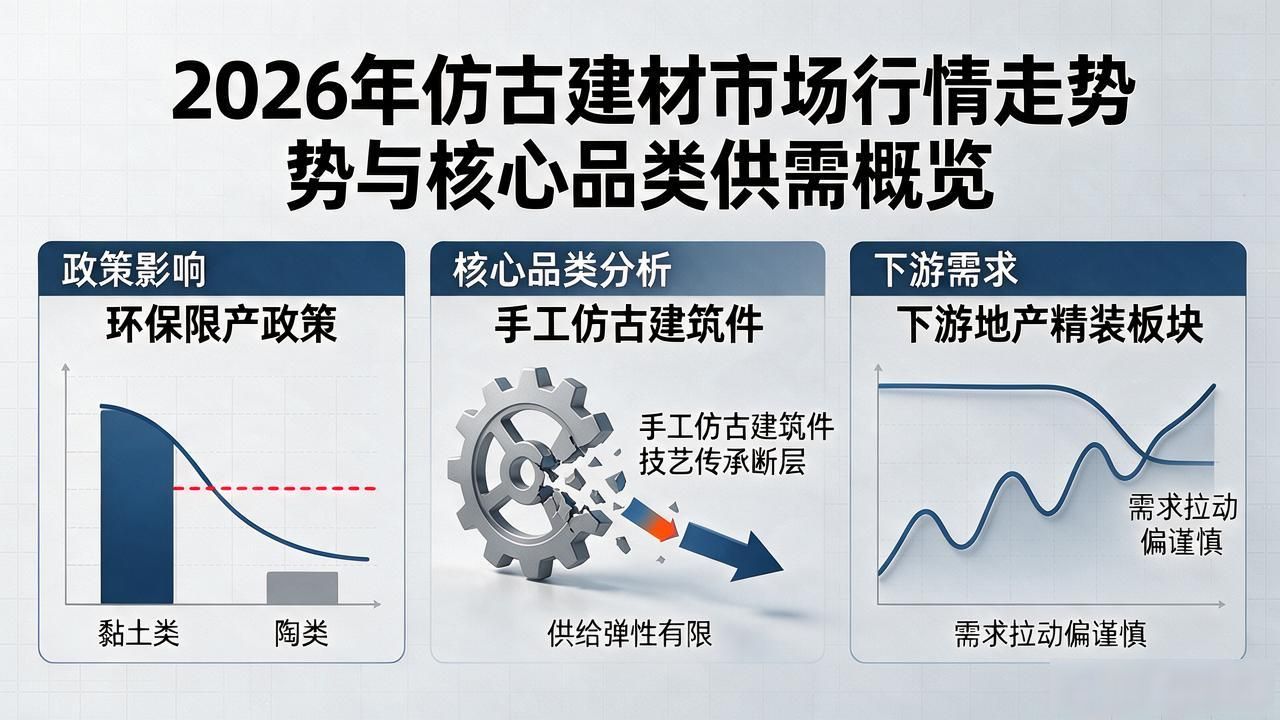
值得关注的是,行业仍存在三方面风险:一是环保限产政策对黏土类、陶类仿古建材的产能约束持续存在;二是手工仿古建筑件因技艺传承断层,中长期供给弹性有限;三是下游地产精装板块尚未完全企稳,对高端仿古装饰件的需求拉动仍偏谨慎。
综合判断,2026年下半年仿古建材市场大概率维持"总量温和增长、结构分化加剧"的格局,文旅及古建修复领域为确定性最强的需求增量方向。
免责声明:部分图文转载自网络,版权归原作者所有,如有侵权请联系我们删除。如内容中如涉及投资请注意风险,并谨慎决策。


